
 English


McDonald’s (NYSE: MCD), die Fast-Food-Kette, meldete am 4. November für das dritte Quartal einen bereinigten Gewinn von 3,57 $ je Aktie und übertraf damit die Prognosen, doch die US-Vergleichsumsätze sanken um 0,2 %, weil weniger Kunden kamen. Der Umsatz von 7.157 Mio. $ verfehlte den Zacks-Konsens von 7,28 Mrd. $.
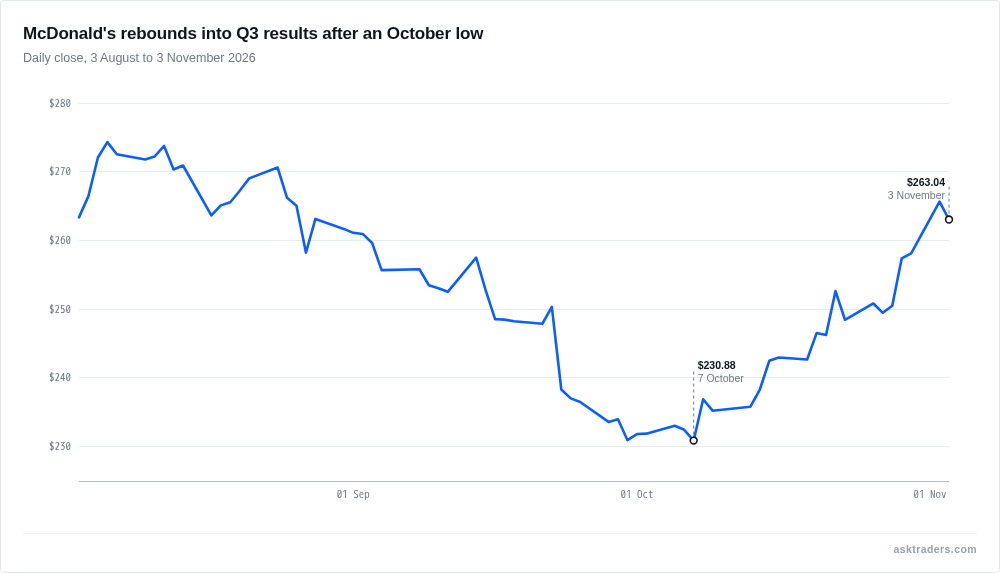
Die Aktie schloss am 3. November vor den Zahlen bei 263,04 $, nach 265,64 $ am Montag. Das sind 23 % unter dem Wochenschluss-Hoch von 341,06 $ im Februar und 13 % über dem Herbsttief beim Wochenschluss von 231,89 $. Wall Street öffnete am 4. November um 14:30 Uhr britischer Zeit.
Der bereinigte Gewinn je Aktie, ohne Restrukturierungskosten von 0,06 $, stieg um 11 % von 3,22 $ im Vorjahr und übertraf den Zacks-Konsens von 3,36 $ von 11 Analysten. Die weltweiten Vergleichsumsätze, die Restaurants erfassen, die mindestens ein Jahr geöffnet sind, stiegen um 1,5 %, gegen einen Bloomberg-Konsens von 1,4 %.
In den USA sanken die Vergleichsumsätze um 0,2 %, besser als der Rückgang von etwa 0,5 %, den der Bloomberg-Konsens erwartet hatte, aber nach einem Wachstum von 2,4 % im dritten Quartal 2025. Verwaltungsratschef und Vorstandsvorsitzender Chris Kempczinski verwies auf die zweite Hälfte des Zeitraums:
McDonald’s hat ein weiteres Quartal mit globalem Wachstum geliefert, mit solider Entwicklung in weiten Teilen unseres internationalen Geschäfts. In den USA sind wir ermutigt von der Verbesserung im Verlauf des Quartals nach unserem Eingreifen beim Preis-Leistungs-Angebot.
Chris Kempczinski, Chairman and CEO, McDonald’s
Die rückläufige Gästezahl wurde weitgehend durch höhere Ausgaben je Bon ausgeglichen, und McDonald’s veröffentlichte keine Besucherzahl. Es war der erste US-Rückgang seit Anfang 2025, nachdem der Fokus auf günstige Angebote und wieder eingeführte Rabatte in der App den September ins Plus gehoben hatten. Der Fast-Food-Verkehr im gesamten US-Sektor sank laut Revenue Management Solutions um 2,6 %.
Skye Anderson, Präsidentin von McDonald’s USA, arbeitet an einer neuen Value-Speisekarte für 2027, und Jon Tower, Analyst bei Citi, erwartet Anfang 2027 einen weiteren Versuch bei günstigen Einstiegsangeboten. Vor den Zahlen hatte Peter Saleh, Analyst bei BTIG, Sorgen der Franchisenehmer über Kunden mit niedrigerem Einkommen, Aktionen und überfüllte Marketingkalender angesprochen.
Entscheidend ist, ob Aktionen und die Speisekarte 2027 die Besuche zurückbringen, und nicht nur die Ausgaben je Besuch halten. Die vierteljährliche Dividende steigt um 4 % auf 1,93 $.